Tecnologia
“Precisava de algo com interface simples pro usuário final. Quando veio a Mangue com o olhar de simplificar, com outras formas de chegar no dado, ajudou bastante.”

Edvania Silva
Gerente de ESG · Hotmart
Identifique os temas que importam para investidores e os impactos materiais para sociedade e meio ambiente. Base de CSRD, GRI, IFRS S1/S2 e CVM 193.
Empresas que confiam na Mangue Tech
Consultoria + Plataforma
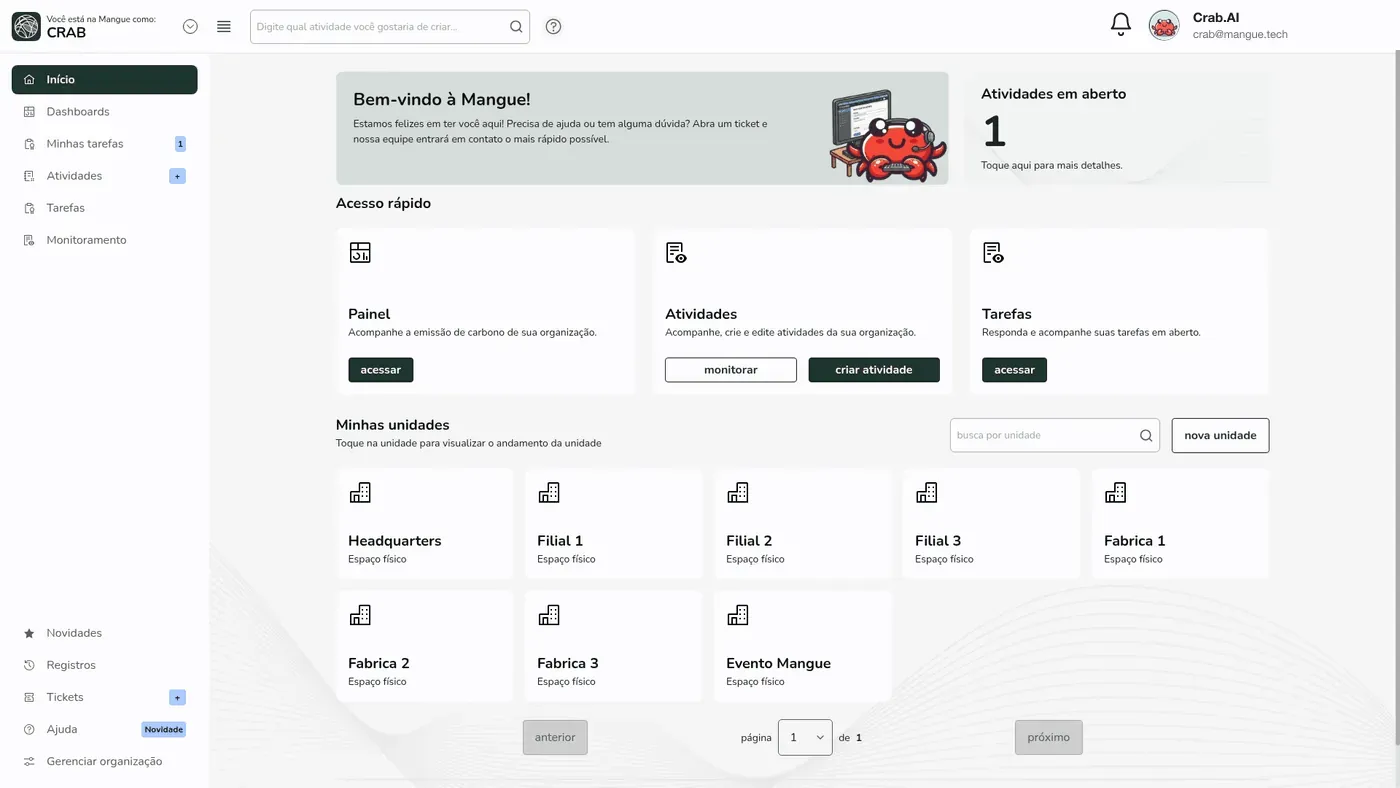
Consultoria especialista que entende materialidade ESG. Plataforma que automatiza o cálculo, versiona o dado e exporta no formato que o regulador exige.
Gestão de dados ESG e compliance, com especialista que entende seu setor.
Software próprio que automatiza cálculos, indicadores e exportações.
Inventário GEE, plano de descarbonização e relatórios prontos pra auditor.
Menos tempo
Coleta automatizada vs. planilha manual.
Frameworks globais
IFRS, CSRD, CBAM, GRI, SASB, GHG, CDP…
Fatores de emissão
IPCC, DEFRA, MCTI, EPA, Ecoinvent.
Como a Mangue atua
Saiba quais riscos ESG impactam seu negócio e o que o regulador vai exigir.
Dados organizados, processos definidos e tudo pronto pra qualquer verificação.
Cálculos de emissões, metas de descarbonização e monitoramento contínuo.
Conformidade ativa com IFRS, CSRD, CBAM, GRI, SASB e GHG Protocol.
Entregas Mangue para materialidade ESG
Cada entrega é um pacote completo: consultor + plataforma + relatório auditável. Clique pra ver como aplicamos.
O serviço
A análise de materialidade é o exercício de identificar e priorizar os temas ESG que importam para a sua empresa. Sem uma matriz consistente, o relato de sustentabilidade vira lista de boas intenções: nem investidor confia, nem stakeholder reconhece.
Para companhias abertas no Brasil, a CVM Resolução 193/2023 obriga reporte alinhado ao IFRS S1/S2 a partir do exercício 2026, materialidade financeira. Para empresas com matriz ou clientes europeus, a CSRD/ESRS exige dupla materialidade (impacto + financeira) com auditoria limitada. Sem materialidade bem fundamentada, não passa em nenhuma das duas.
Entregamos uma matriz priorizada de 8 a 12 temas (não 30), com metodologia documentada, evidências de engajamento de stakeholders e justificativa por tema. O auditor lê e aceita. O investidor lê e entende. O time interno usa para priorizar.
Entrega
Etapa 01
Universe de temas: cruzamos GRI Standards, ESRS E1-E5/S1-S4, SASB do seu setor, IFRS S1/S2 e benchmark de 3 a 5 pares globais. Tipicamente 24 a 30 candidatos iniciais.
Etapa 02
Engajamento de stakeholders: surveys estruturadas (investidores, clientes, fornecedores, colaboradores), entrevistas com lideranças e workshops com comunidades quando aplicável. Sem viés, com amostra defensável.
Etapa 03
Priorização e matriz: análise quantitativa + qualitativa, classificação em materialidade de impacto (outside-in) e materialidade financeira (inside-out). Entregamos a matriz, a metodologia documentada e o caderno de evidências.
Quem usa, comenta
Tecnologia
“Precisava de algo com interface simples pro usuário final. Quando veio a Mangue com o olhar de simplificar, com outras formas de chegar no dado, ajudou bastante.”
Indústria têxtil
“Hoje podemos dizer que temos dados consistentes, de forma organizada, que servem pra que possamos seguir ainda melhor no futuro. Essa é a principal função da plataforma: nos dar visualização de algo que não era visível a todos.”

Frameworks envolvidos
Por setor
Perguntas frequentes
Diagnóstico, escopo e proposta no mesmo dia. Direto com o especialista que vai conduzir o projeto.