CSRD y ESRS: cumplimiento para empresas con operación europea
Doble materialidad, 12 estándares ESRS (E1-E5, S1-S4, G1) y divulgaciones obligatorias. Mangue Tech estructura el reporte completo.
Empresas que confían en Mangue Tech
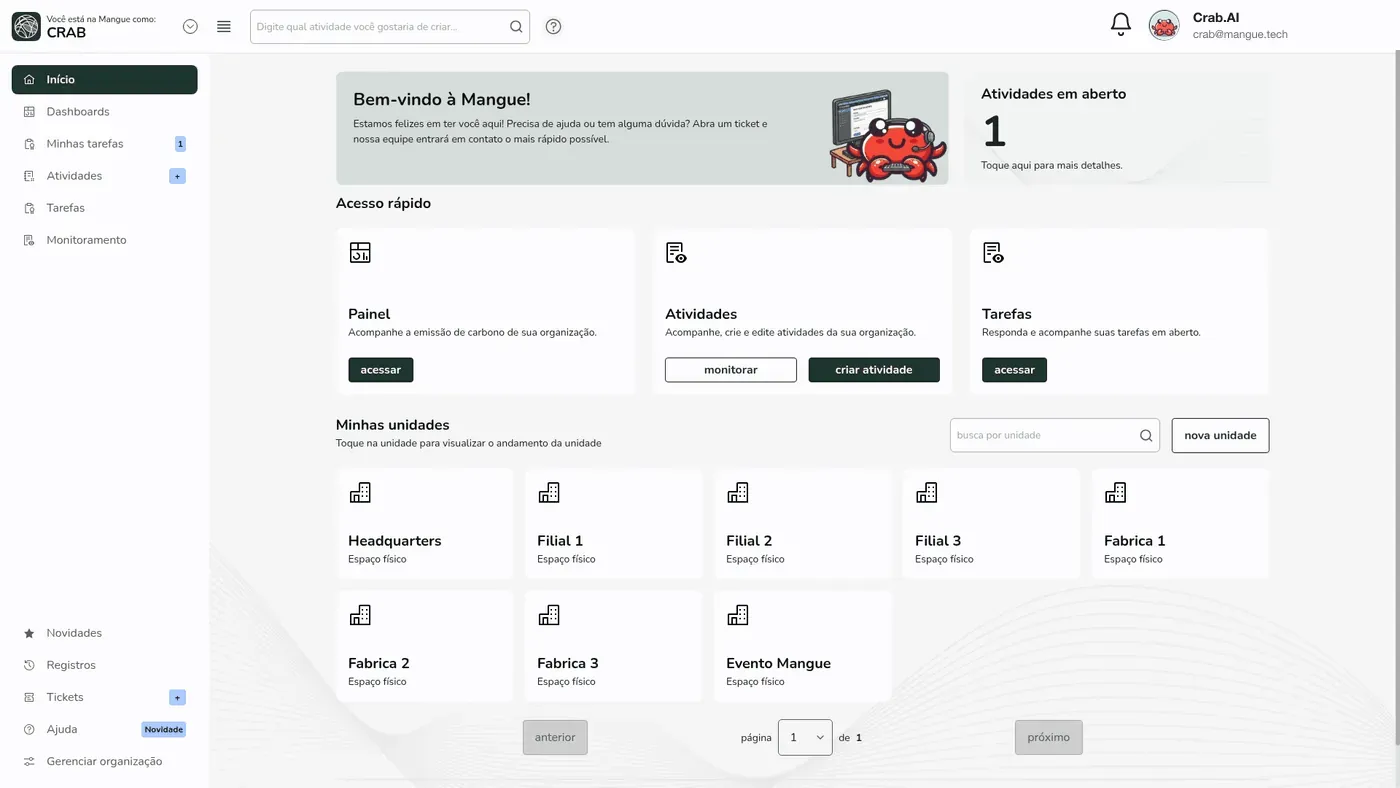
Consultoría + Plataforma
Datos operativos se convierten en indicadores ESG auditables.
Consultoría especialista que entiende CSRD / ESRS. Plataforma que automatiza el cálculo, versiona el dato y lo exporta en el formato que el regulador exige.
Consultoria
Gestión de datos ESG y compliance, con un especialista que entiende tu sector.
Plataforma
Software propio que automatiza cálculos, indicadores y exportaciones.
Reportes auditables
Inventario GEI, plan de descarbonización e informes listos para el auditor.
Menos tiempo
Recolección automatizada vs. hoja de cálculo manual.
Marcos globales
IFRS, CSRD, CBAM, GRI, SASB, GHG, CDP…
Factores de emisión
IPCC, DEFRA, MCTI, EPA, Ecoinvent.
Cómo actúa Mangue
4 pasos. Del diagnóstico al informe auditable.
Diagnóstico
Sabé qué riesgos ESG impactan tu negocio y qué va a exigir el regulador.
Estrutura
Datos organizados, procesos definidos y todo listo para cualquier verificación.
Operación
Cálculos de emisiones, metas de descarbonización y monitoreo continuo.
Reportes auditables
Cumplimiento activo con IFRS, CSRD, CBAM, GRI, SASB y GHG Protocol.
Entregas de Mangue para CSRD / ESRS
Cada entrega es un paquete completo: consultor + plataforma + informe auditable. Hacé clic para ver cómo lo aplicamos.
El framework
Qué es, y por qué importa.
La Corporate Sustainability Reporting Directive (CSRD) es la regulación europea que sustituye a la NFRD y amplía drásticamente el universo de empresas obligadas a reportar ESG. A partir de 2025-2026, alcanza a miles de empresas en la UE y a subsidiarias de grupos no europeos.
Los European Sustainability Reporting Standards (ESRS) definen los 12 estándares temáticos: E1 (cambio climático), E2 (contaminación), E3 (agua), E4 (biodiversidad), E5 (uso de recursos y economía circular), S1-S4 (personal propio, trabajadores de la cadena, comunidades, consumidores) y G1 (conducta empresarial).
La doble materialidad exige que la empresa evalúe tanto el impacto financiero de los temas ESG sobre sí misma como el impacto de sus operaciones sobre las personas y el medio ambiente.
A escala
Cuando la norma se actualiza, el motor de cálculo ya está listo.
marcos soportados
GHG Protocol, CSRD, IFRS S2, CDP, GRI, SASB, CBAM, SBCE. Una sola base.
factores de emisión
IPCC, DEFRA, MCTI, EPA, Ecoinvent. Todos versionados, con fuente, año y gas.
alcances cubiertos
Alcances 1, 2, 3 y biogénicos. Operativo y financiero. Todo entra.
Aplicabilidade
A quién se aplica.
- Empresas con operación en la Unión Europea que cumplan al menos dos de tres criterios: ingresos superiores a €50M, activos superiores a €25M, más de 250 empleados.
- Subsidiarias brasileñas de grupos europeos que consolidan su reporte bajo la CSRD.
- Grandes exportadores que necesitan cumplir requisitos de debida diligencia en la cadena de proveedores europeos.
Cómo entregamos
De la fuente al auditor.
Llevamos a cabo la evaluación de doble materialidad con stakeholders internos y externos, identificando los temas ESRS aplicables.
Estructuramos los data points obligatorios para cada estándar aplicable, integrando datos de emisiones (E1) de la plataforma con información cualitativa de gobernanza y social.
Entregamos el draft de reporte ESRS-ready, con gap analysis y roadmap para los temas aún en desarrollo.
La Hoja de Ruta IFRS S1 & S2: las 12 decisiones que tu CFO debe tomar antes de 2027
Guía práctica para CFO, directores de RI, controllers y contabilidad. ~15 min de lectura, directo a tu correo.
¡Recibimos tu interés! En breve Camila te enviará la Hoja de Ruta IFRS S1 & S2 por correo.
Perguntas frequentes